GDPdU: Bedeutung, Pflichten und Bezug zur GoBD
GDPdU bezeichnet ein BMF-Regelwerk aus dem Jahr 2001, das inzwischen durch die GoBD abgelöst wurde. Seit 2015 bilden die GoBD den maßgeblichen Verwaltungsrahmen für die ordnungsmäßige Führung und Aufbewahrung elektronischer Bücher, Aufzeichnungen und Unterlagen sowie für den Datenzugriff im Rahmen steuerlicher Prüfungen. Wenn Händler heute nach GDPdU suchen, geht es praktisch um GoBD-konforme Kassendaten.
Inhaltsverzeichnis
- Gilt GDPdU für Kassen heute noch?
- Welche Kassendaten verlangt die Außenprüfung oder die Kassen-Nachschau?
- Was sollte Ihr Kassenanbieter zur GoBD zeigen?
- Wie bleibt ein Kassenwechsel GoBD-prüfbar?
- Was zählt bei Kassen-Nachschau und Cloud-Betrieb?
- Wie passen Belegausgabepflicht und digitale Bons dazu?
- Klare Routinen für prüffähige Kassendaten
- Häufig gestellte Fragen (FAQ)
Für Sie als Händler zählt weniger der Begriff als der Ablauf im Betrieb: Welche Daten zeichnet die Kasse auf, wie laufen Exporte im Prüfungsfall, und wer im Team oder beim Anbieter löst den Vorgang aus? An genau diesen Punkten unterstützen wir bei Kassensystem, Software und Hotline, ohne die steuerliche Beratung zu ersetzen.
- GDPdU lebt als Suchbegriff weiter, rechtlich gelten heute GoBD, AO, KassenSichV.
- Ein einfacher Kassenreport reicht nicht, wenn die Finanzverwaltung vollständige und maschinell auswertbare Daten verlangt.
- Ihr Kassenanbieter sollte konkret DSFinV-K-Export, TSE-Export und Zugriff auf ältere Kassendaten demonstrieren können.
- Bei Cloud-Kassen, Systemwechseln und der Kassenmeldung gehören die Abläufe dokumentiert, bevor die Prüfung ansteht.
Gilt GDPdU für Kassen heute noch?
GDPdU ist als eigenständiges BMF-Regelwerk nicht mehr der aktuelle Rechts- und Verwaltungsstand. Für heutige Sachverhalte sind insbesondere die GoBD, die Abgabenordnung und – bei elektronischen Aufzeichnungssystemen – die KassenSichV maßgeblich. Die GoBD regeln dabei nicht nur den Datenzugriff, sondern auch Anforderungen an die ordnungsmäßige elektronische Aufzeichnung, Aufbewahrung, Nachvollziehbarkeit und Unveränderbarkeit.
Wenn ein Steuerberater, Prüfer oder Softwareanbieter im Gespräch von einem GDPdU-Export spricht, meint er in der Regel die Exportfähigkeit Ihrer Kasse, nicht den alten Rechtsstand. Praktisch heißt das: Steuerlich relevante Kassendaten müssen vollständig, nachvollziehbar, unveränderbar und für Prüfungszwecke maschinell auswertbar aufbewahrt werden.
Die heutige Orientierung geben GoBD, Abgabenordnung und KassenSichV. Jeder aufzeichnungspflichtige und relevante Vorgang an der Kasse muss einzeln, vollständig und später prüfbar bleiben, daran ändert die Begriffsverschiebung nichts.
Welche Kassendaten verlangt die Außenprüfung oder die Kassen-Nachschau?
Bei einer Prüfung müssen Kassendaten vollständig und maschinell auswertbar bereitstehen. Für Kassensysteme beschreibt die DSFinV-K die technische Struktur für die Bereitstellung der Kassendaten im Rahmen des Datenzugriffs. Daneben müssen die von der TSE erzeugten und aufbewahrungspflichtigen Daten beziehungsweise deren erforderliche Export- und Prüfdateien entsprechend den gesetzlichen und technischen Anforderungen verfügbar sein.
Im Rahmen einer steuerlichen Außenprüfung kann die Finanzverwaltung grundsätzlich zwischen unmittelbarem Datenzugriff, mittelbarem Datenzugriff und Datenüberlassung wählen. Der Datenzugriff bezieht sich auf die für die Prüfung relevanten und aufbewahrungspflichtigen Unterlagen. Bei einer Kassen-Nachschau gelten ergänzend die besonderen Regelungen des § 146b AO. Je nach Prüfungsumfang können neben Kassenbewegungen auch Stammdaten, Programmier- und Änderungsdaten sowie relevante Daten aus verbundenen Systemen – etwa Warenwirtschaft oder Zahlungsverkehr – von Bedeutung sein. Wer hier sauber arbeiten will, sollte die Exportwege der eigenen Kassensoftware kennen, bevor ein Prüfer im Laden steht.
Was sollte Ihr Kassenanbieter zur GoBD zeigen?
Ihr Anbieter sollte nicht nur allgemein von GoBD-Fähigkeit reden. Er sollte Ihnen konkret zeigen, wie der DSFinV-K-Export ausgelöst wird, wo die TSE-Daten liegen und wie ältere Kassendaten prüfbar bleiben.
Der Bedienweg ist der erste Prüfpunkt, die Datenbasis der zweite. Bei Cloud-Lösungen zählt zusätzlich, ob der Anbieter Exporte kurzfristig liefert oder ob Sie selbst Zugriff haben.
- DSFinV-K-Export im Bedienweg: Wer im Team löst den Export aus, in welcher Maske, in welcher Zeit?
- TSE-Exportdatei: Wo liegt sie, wie wird sie übergeben?
- Einzelaufzeichnungen und Stammdaten bleiben vollständig erhalten, inklusive Verknüpfungen.
- Cloud-Verfügbarkeit: Die für die Prüfung erforderlichen Daten können zeitnah bereitgestellt werden.
Wir sehen uns hier als praktischer Partner: Bei unseren Kassenlösungen, der Einrichtung und im laufenden Betrieb unterstützen wir Sie konkret, während die rechtliche Bewertung im Einzelfall bei Steuerberatung und Finanzverwaltung bleibt.
Wie bleibt ein Kassenwechsel GoBD-prüfbar?
Ein Kassenwechsel löst die alten Daten nicht aus der Verantwortung. Auch nach der Umstellung müssen Sie zeigen können, wie frühere Kassendaten entstanden sind und wie ein Prüfer sie auswerten kann.
Die Verfahrensdokumentation ist dafür der rote Faden im Betrieb. Sie beschreibt, wie das System genutzt wird, welche Rollen beteiligt sind, wie Daten gesichert werden und wie Änderungen versioniert bleiben. Fehlt die Dokumentation, wird das besonders kritisch, sobald die Nachvollziehbarkeit der Daten leidet.
Klären Sie früh, wie lange das alte System auswertbar bleibt und wann ein Datenträgerzugriff ausreicht. Ein neues Kassensystem entlastet nur dann wirklich, wenn die Vergangenheit sauber mitgenommen wird.
Was zählt bei Kassen-Nachschau und Cloud-Betrieb?
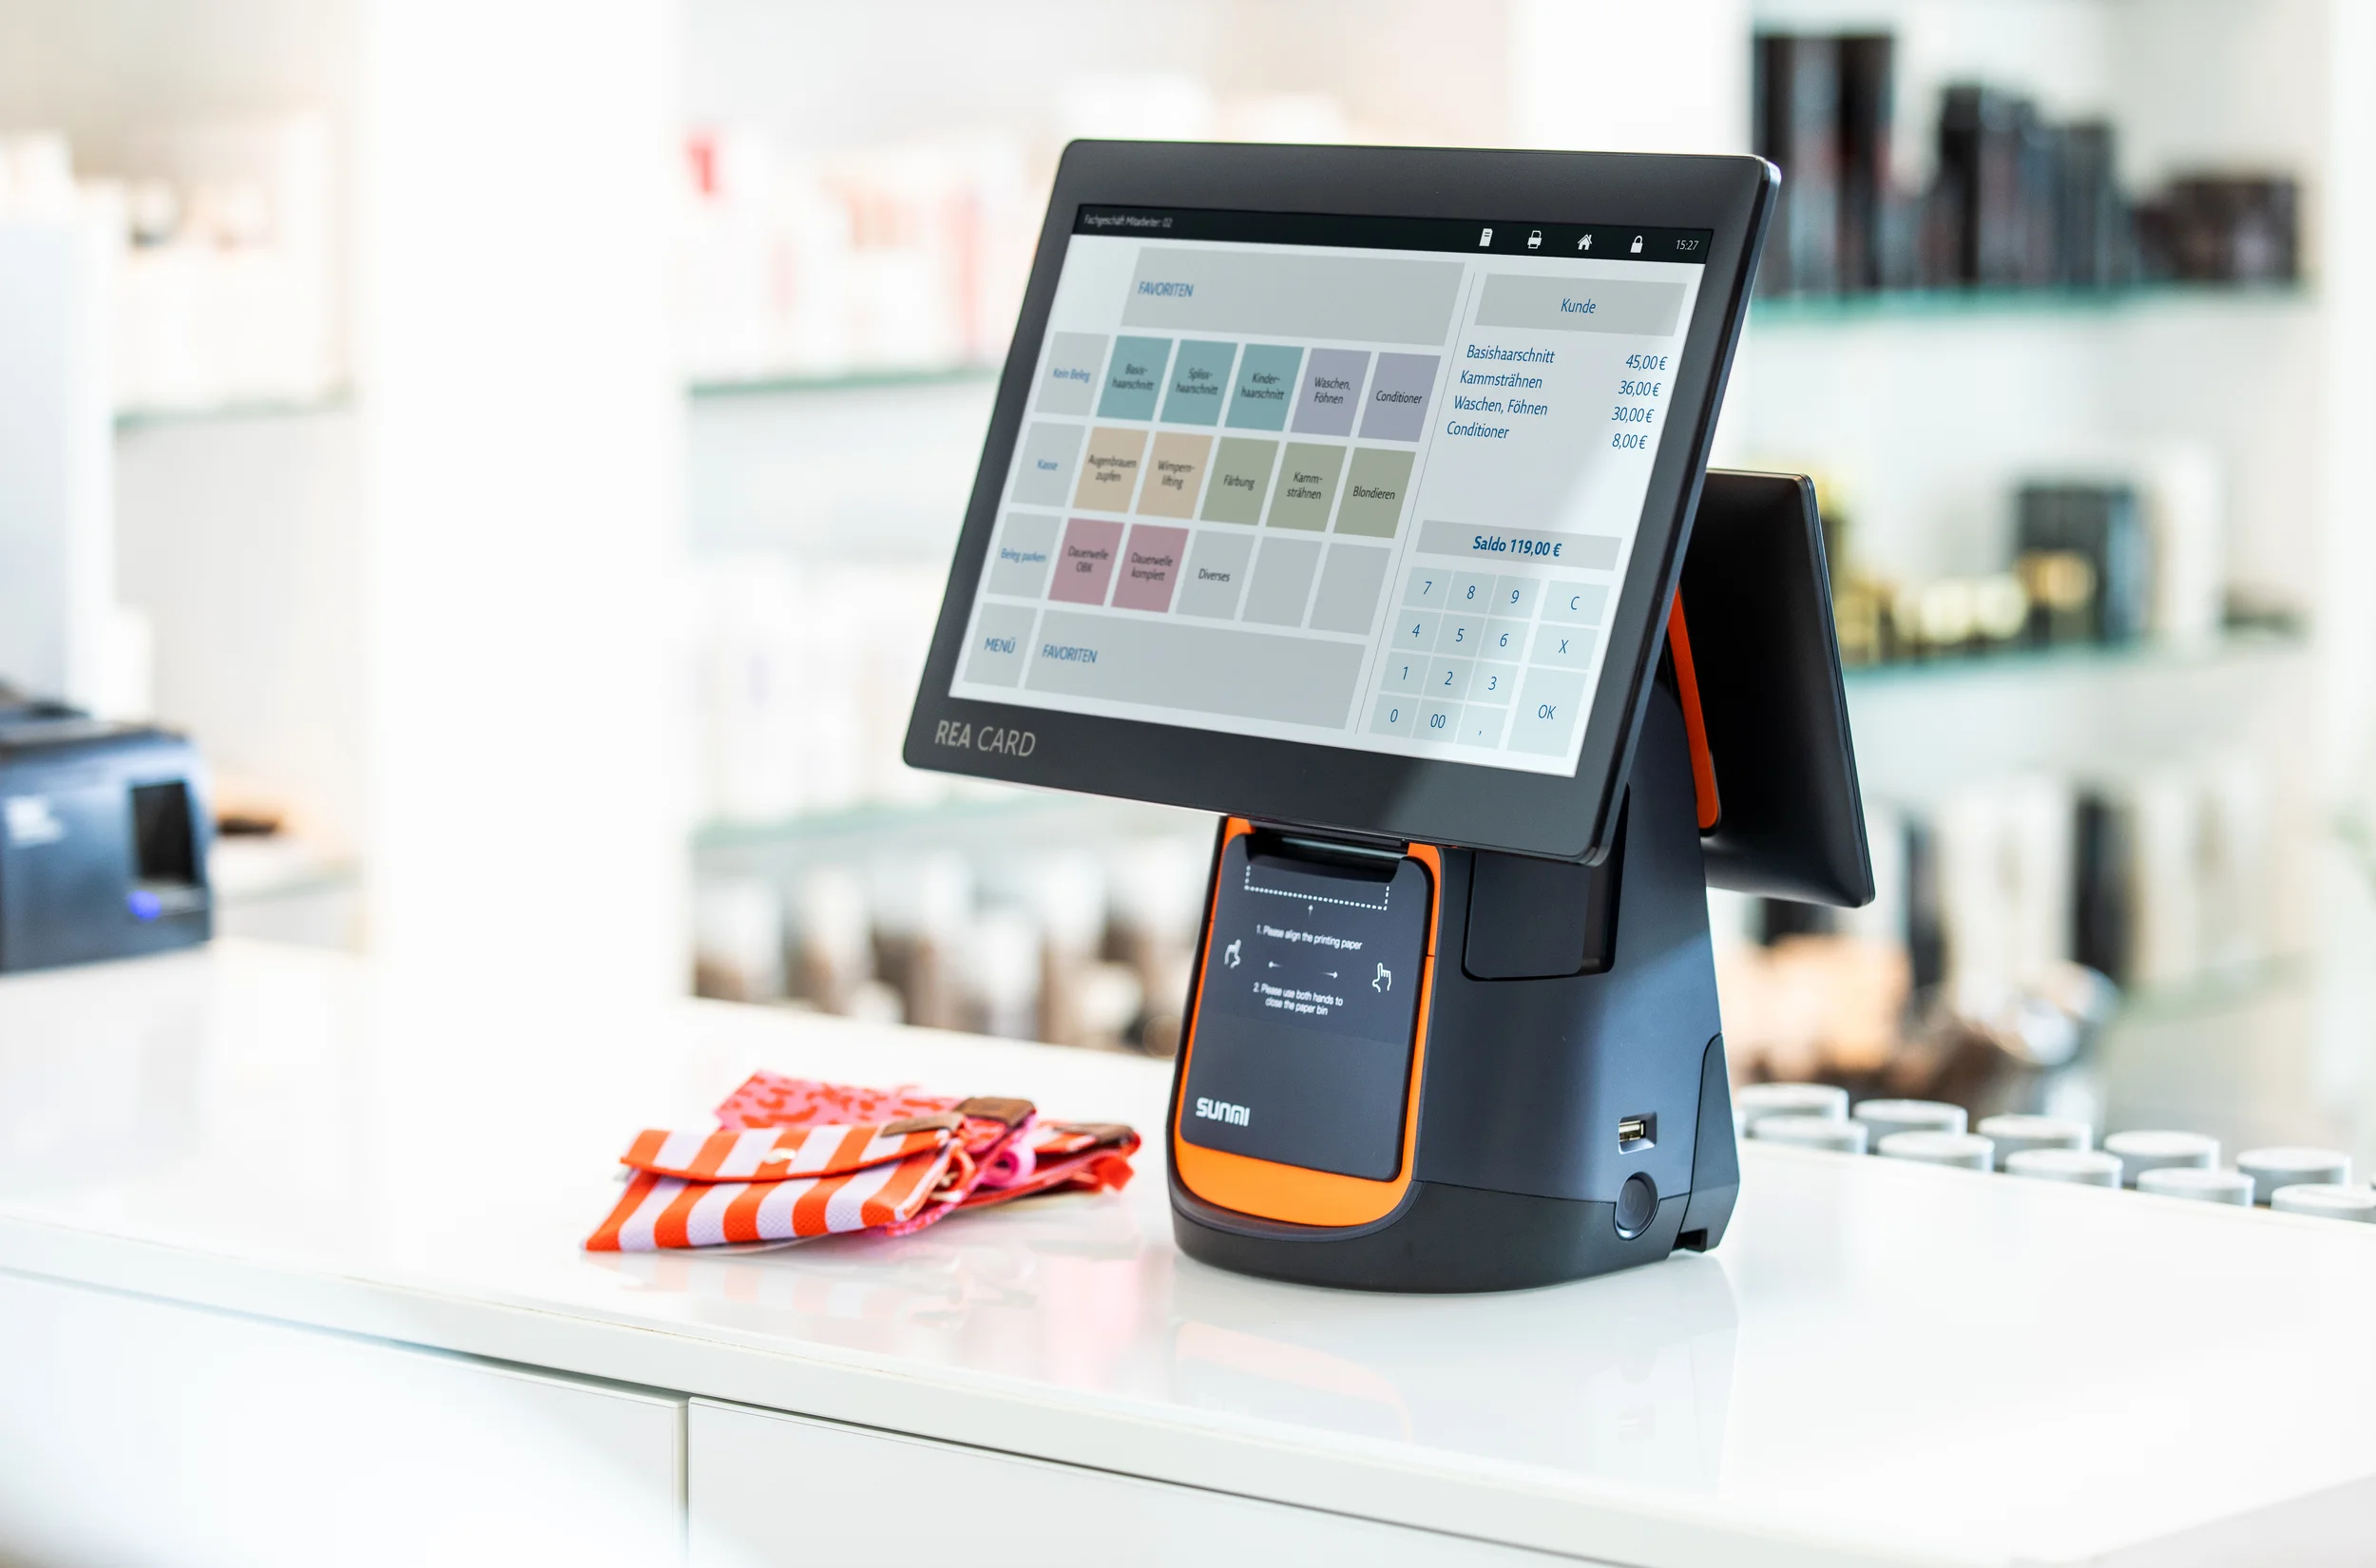
Bei einer Kassen-Nachschau zählt die schnelle Verfügbarkeit der Daten. Auch bei Cloud-Kassen müssen die für eine Kassen-Nachschau oder Außenprüfung erforderlichen Kassendaten und TSE-bezogenen Daten vollständig und zeitnah bereitgestellt werden können. Der Speicherort in der Cloud beseitigt die Aufbewahrungs- und Mitwirkungspflichten nicht.
Cloud-Speicherung ist also kein Problem, solange der Zugriff im Prüfungsfall funktioniert. Testen Sie deshalb vorab, ob Sie Exportdateien selbst erzeugen können oder ob unser Hotline-Support dafür eingeschaltet werden muss.
Seit 1. Januar 2025 gehört außerdem die Mitteilung elektronischer Aufzeichnungssysteme zum laufenden Betrieb. Neue Anschaffungen und Außerbetriebnahmen sind grundsätzlich innerhalb eines Monats zu melden. Halten Sie Seriennummern, Betriebsstätte und TSE-Daten griffbereit, bevor das ELSTER-Formular geöffnet wird.
Wie passen Belegausgabepflicht und digitale Bons dazu?
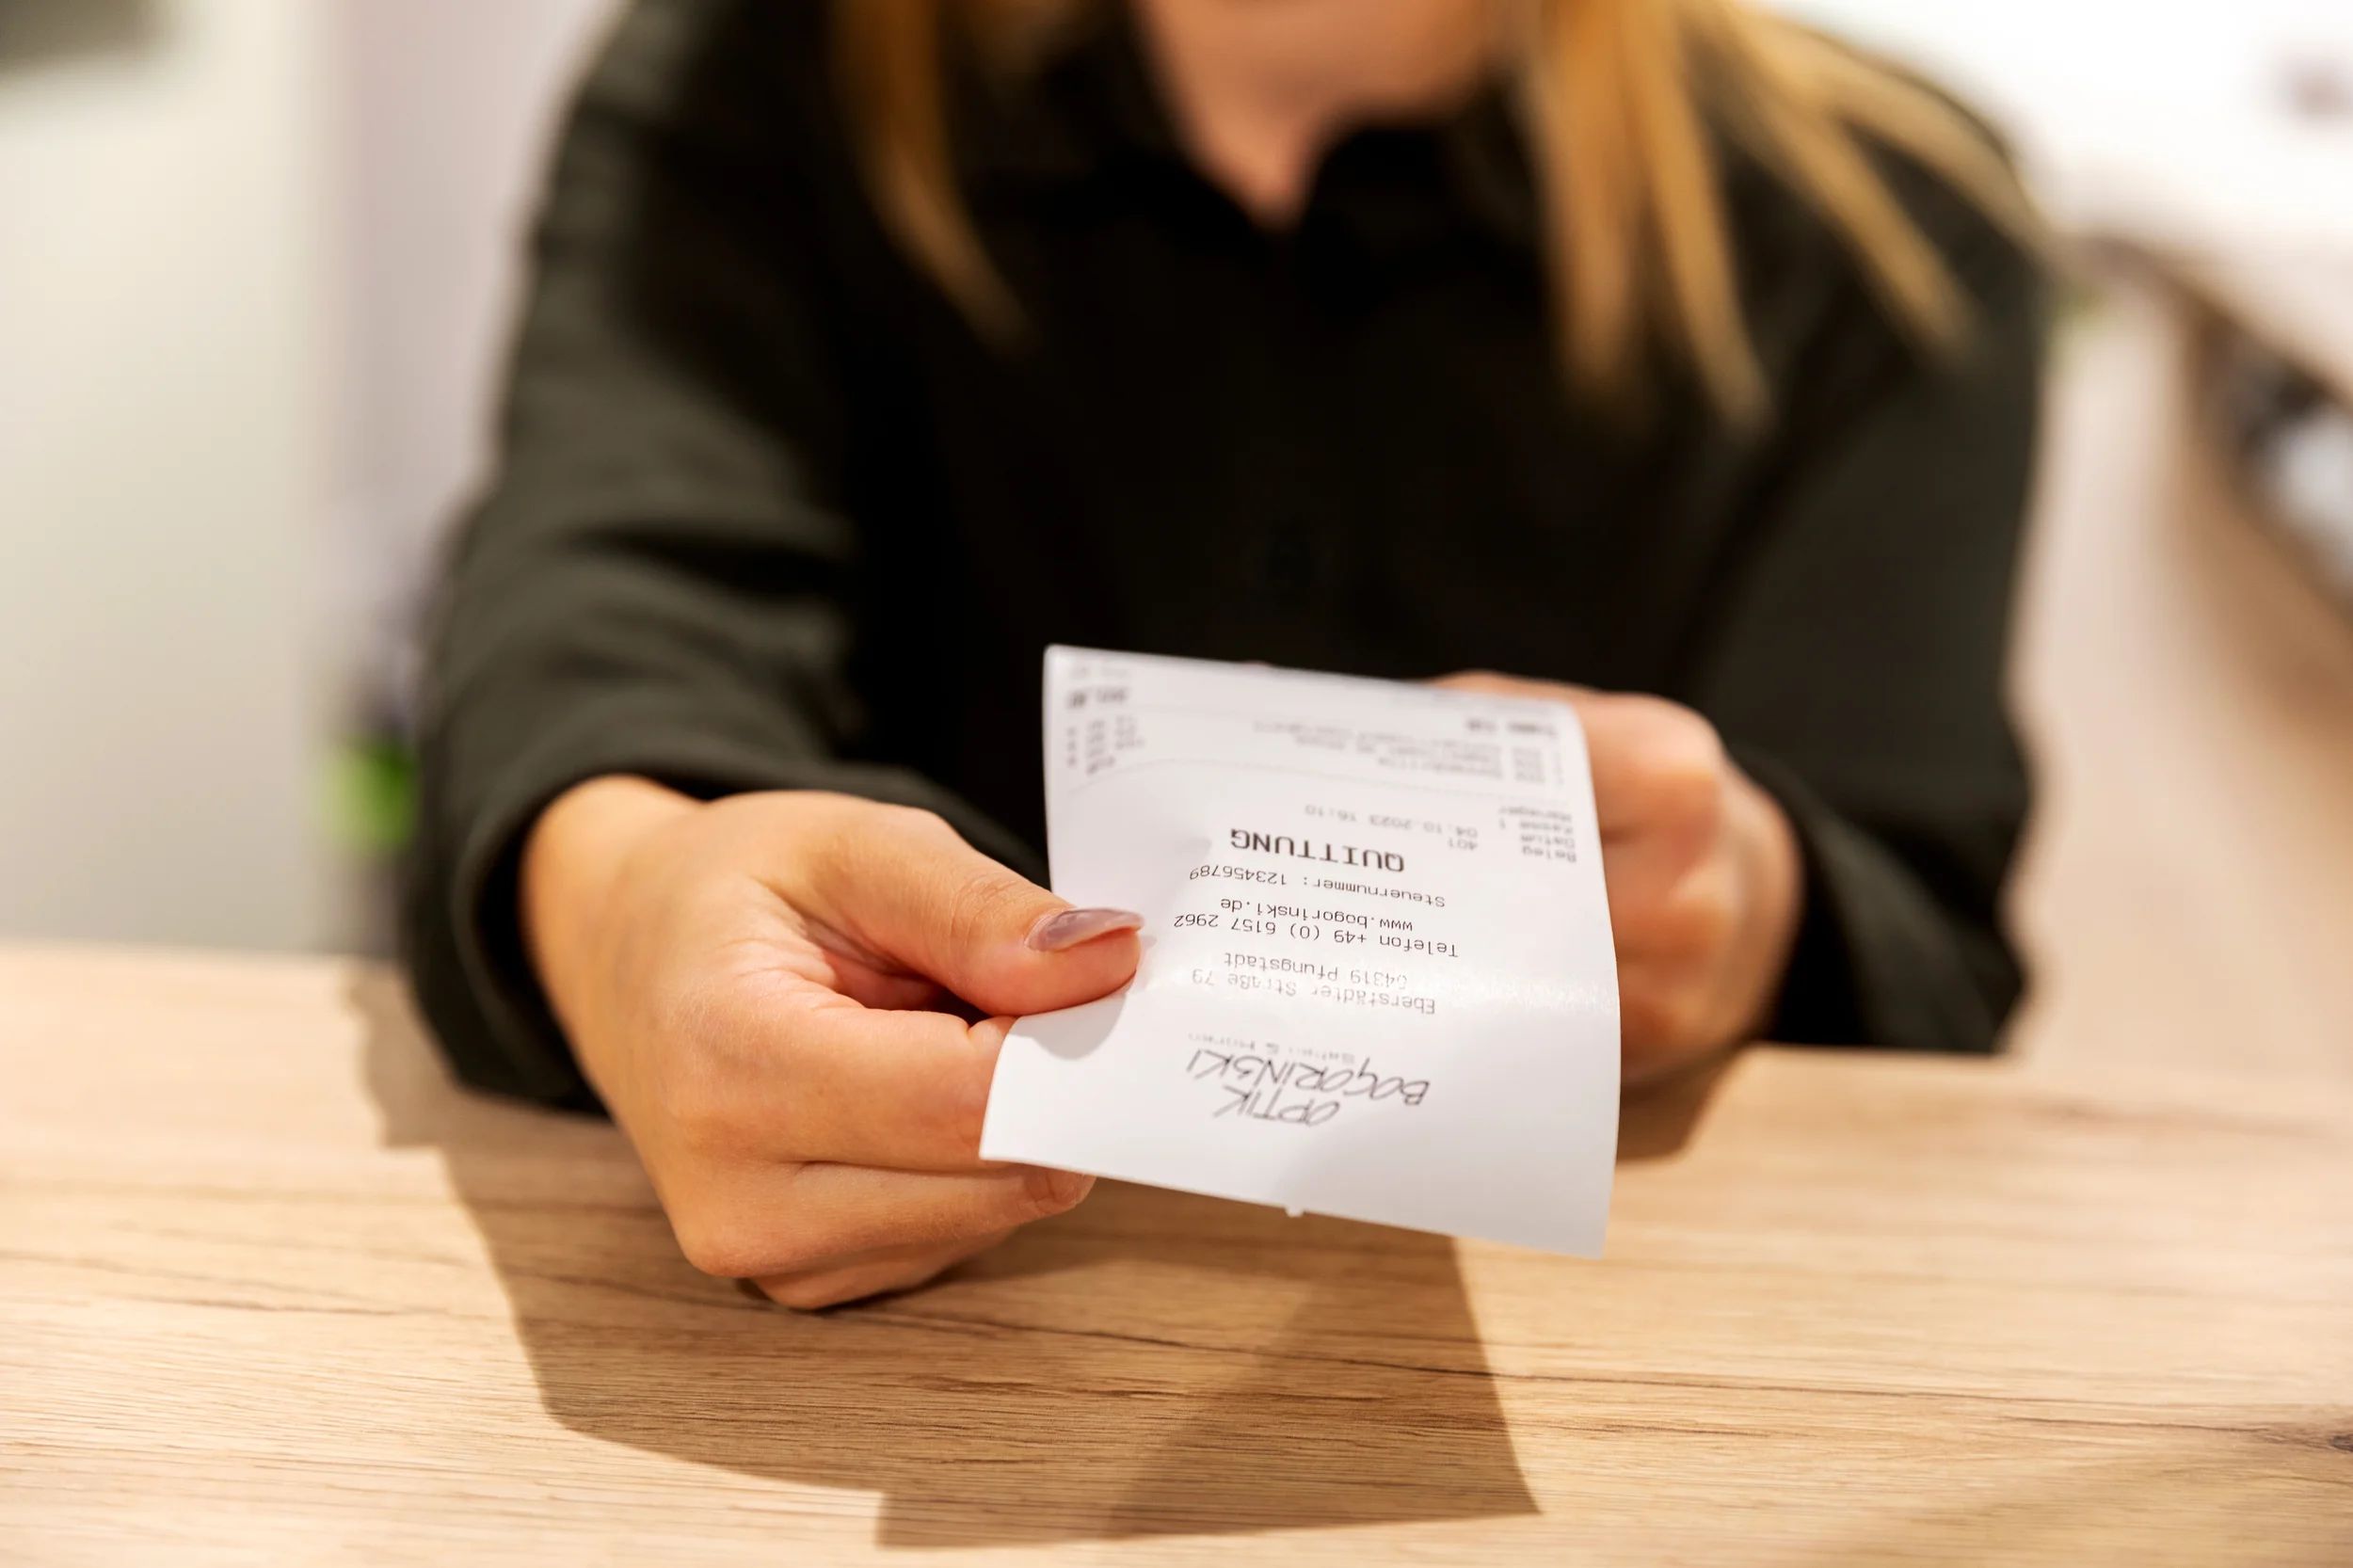
Die Belegpflicht ist eng mit den Anforderungen an die Aufbewahrung von Kassendaten verknüpft. Der Kunde erhält den Beleg sofort, und die zugrunde liegenden Daten bleiben in der Kasse nachvollziehbar gesichert.
Ein Beleg darf auf Papier oder elektronisch ausgegeben werden, wenn der Kunde der elektronischen Form zustimmt. Wichtig ist, dass der digitale Bon zum Kassenvorgang gehört und nicht als losgelöster Komfortprozess läuft.
Die Pflichtangaben greifen tief in die Kassendaten hinein, also Zeitpunkte, Transaktionsnummer, Seriennummern und Prüfwerte. Die AEAO-Änderung vom 17. März 2026 präzisiert, dass diese Angaben lesbar oder im strukturierten Teil der elektronischen Rechnung enthalten sein können. Ein QR-Code ist hierfür zwar nicht gesetzlich vorgeschrieben, kann jedoch als ergänzende Möglichkeit zur Bereitstellung der Angaben genutzt werden. Belegdaten und digitale Auswertbarkeit rücken im Alltag enger zusammen.
Klare Routinen für prüffähige Kassendaten
Der alte Begriff GDPdU führt viele Händler zu einer sehr aktuellen Frage: Können Kasse, Software und Team im Prüfungsfall sauber reagieren? Die Antwort hängt selten an einem einzelnen Zertifikat, sondern am Zusammenspiel aus vollständigen Daten, verständlicher Dokumentation und einem Anbieter, der Exporte im Tagesgeschäft beherrscht.
Prüffähige Kassendaten entstehen nicht am Prüfungstag, sondern durch klare Zuständigkeiten im normalen Betrieb. Ein guter Anbieter liefert nicht nur Technik, sondern erklärt auch, wie Sie im Ernstfall handlungsfähig bleiben.
Gehen Sie als Nächstes mit Ihrem Steuerberater und Ihrem Kassenanbieter Punkt für Punkt durch, ob DSFinV-K-Export, TSE-Export, Verfahrensdokumentation und Kassenmeldung bei Ihnen wirklich abgedeckt sind. Wenn der Bedienweg unklar bleibt, holen Sie unseren Support an Bord, bevor eine Nachschau oder Außenprüfung Druck erzeugt.
Häufig gestellte Fragen (FAQ)
Reicht ein PDF-Report aus der Kasse für die Betriebsprüfung?
Nein, ein PDF-Report reicht regelmäßig nicht aus. Die Finanzverwaltung verlangt vollständige und maschinell auswertbare Kassendaten, und vorgefilterte Reports erfassen nur ausgewählte Felder. Für interne Auswertungen sind sie nützlich, einen ordnungsgemäßen Datenexprt mit allen prüfungsrelevanten Datensätzen ersetzen sie aber nicht.
Sind Cloud-Kassen nach GoBD erlaubt?
Ja, eine Cloud-Kasse kann ordnungsgemäß betrieben werden. Entscheidend ist nicht allein der Speicherort, sondern ob die steuerlich relevanten Daten vollständig, nachvollziehbar, unveränderbar und während der gesetzlichen Aufbewahrungsfrist verfügbar bleiben. Außerdem müssen die erforderlichen Daten im Prüfungsfall zeitnah bereitgestellt werden können.
Gibt es ein offizielles Zertifikat für GoBD-konforme Kassensoftware?
Nein, ein allgemein bindendes Zertifikat für GoBD-konforme Kassensoftware existiert nicht. Zertifikate oder Testate von Dritten können bei der Auswahl helfen und das Anbietervertrauen stärken, sie binden die Finanzverwaltung im Einzelfall aber nicht. Die Verantwortung für die ordnungsgemäße Nutzung liegt beim Steuerpflichtigen.
Was passiert mit Kassendaten nach einem Systemwechsel?
Alte Kassendaten müssen auch nach einem Systemwechsel prüfbar bleiben. Legen Sie schon vor der Umstellung fest, wie die Daten exportiert, archiviert und bei einer späteren Prüfung ausgewertet werden können. Andernfalls drohen Lücken in der Nachvollziehbarkeit, die später schwer zu schließen sind.
Muss ich meine Kasse 2026 noch beim Finanzamt melden?
Ja, neue elektronische Kassensysteme und Außerbetriebnahmen sind grundsätzlich innerhalb eines Monats nach Anschaffung elektronisch zu melden. Das Verfahren läuft über ELSTER oder eine kompatible ERiC-Schnittstelle. Halten Sie System- und TSE-Daten im Betrieb griffbereit, damit sich Seriennummern und Betriebsstättenangaben ohne Verzögerung übertragen lassen.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung. Alle Angaben ohne Gewähr. Für individuelle Fragen wenden Sie sich bitte an Ihre Steuer- oder Rechtsberatung.